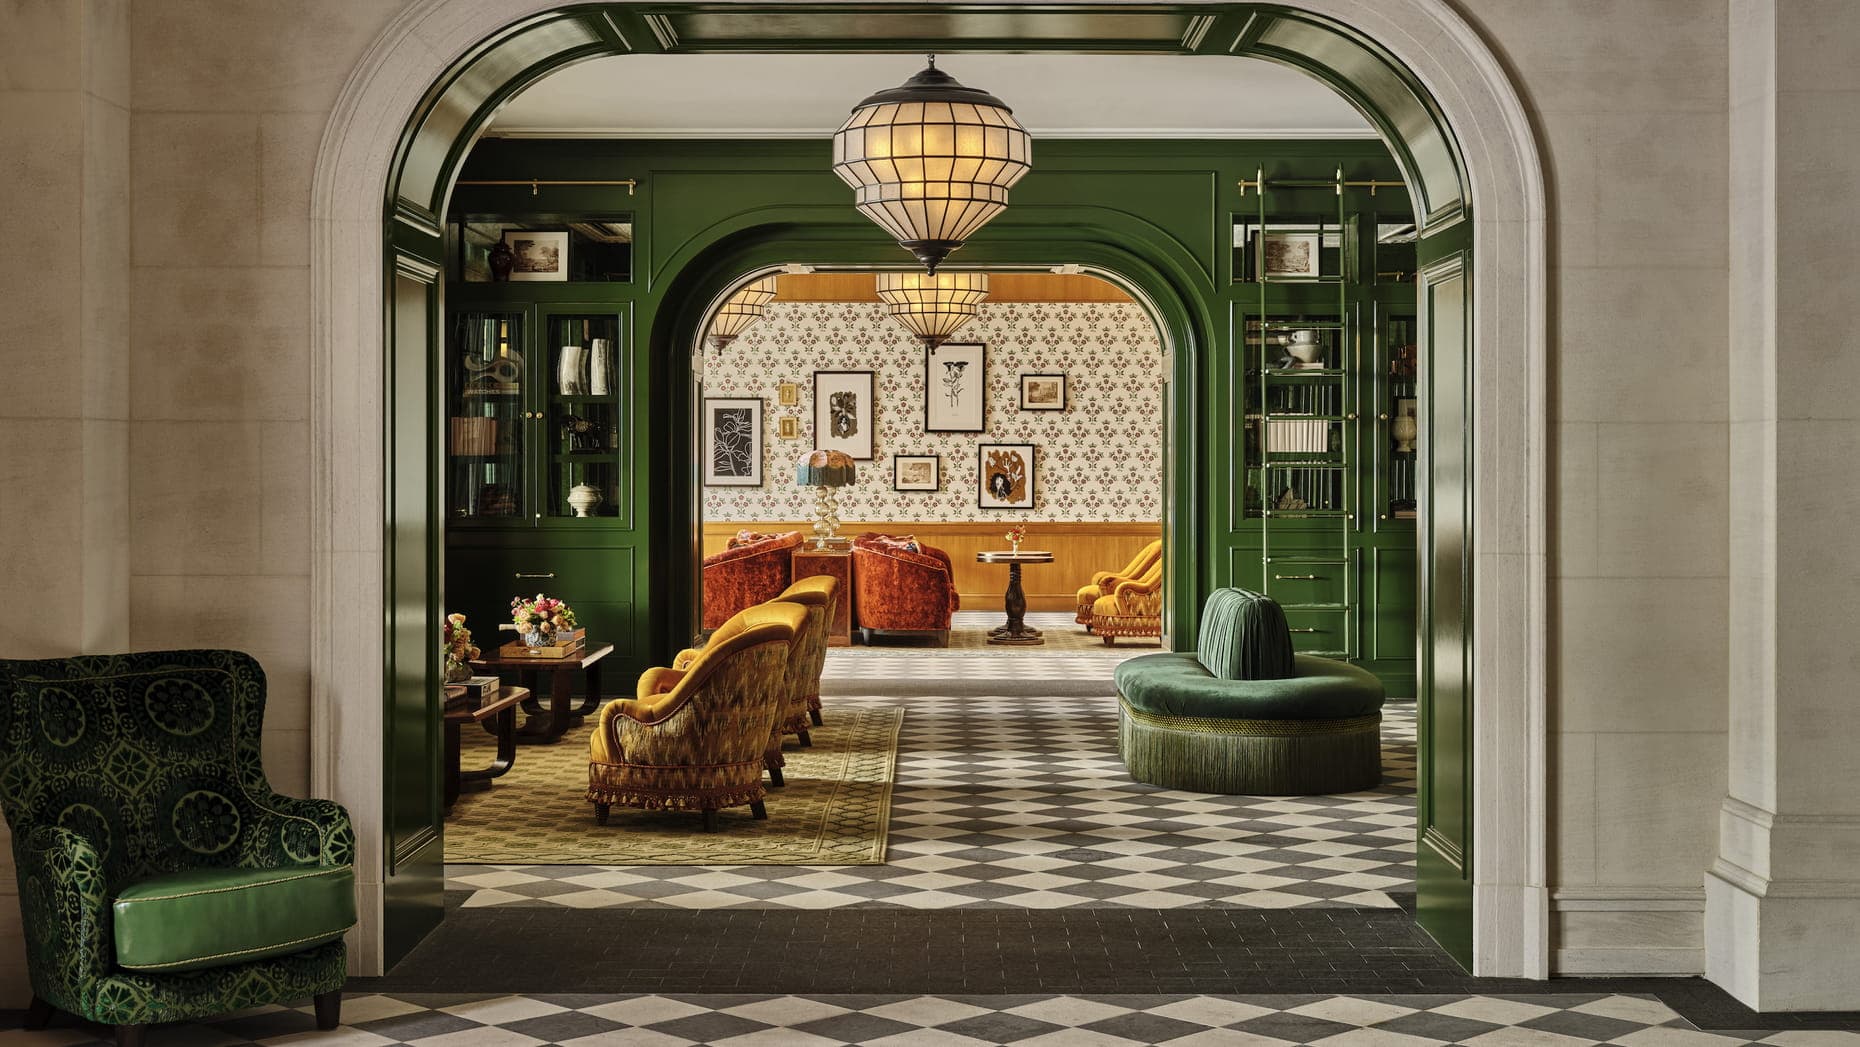
BRANDED RESIDENCES: DA HOSPITALIDADE À CURADORIA
Por que faz sentido para marcas de segmentos tão distintos assinar empreendimentos residenciais?
Quando uma marca cresce em sua categoria original e passa a acumular significados cada vez mais relevantes e distintivos, ela pode e deve observar oportunidades de explorar novas categorias de produto nas quais esses significados também tenham valor.
E quais significados marcas podem oferecer para empreendimentos residenciais para agregar valor?
Voltemos à Nova York dos anos 1920. No primeiro apogeu do capitalismo, quando a função das marcas enquanto mediadoras das relações sociais no mundo despontava, um hotel erguido na esquina entre a 5th Avenue e a 59th Street apresentou uma nova solução ao mercado.
Coube ao magnífico edifício do Sherry-Netherland Hotel o marco de oferecer os primeiros apartamentos assinados da história. Em seus andares mais altos, o novo ícone da art-decó de Manhattan abrigava moradores da ascendente elite nova-iorquina, que tinham acesso a serviços do hotel e conviviam com os hóspedes do hotel. Mais que uma estratégia de branding, vender apartamentos foi uma ferramenta encontrada pelos donos da Sherry-Netherland para ajudar a financiar a construção do ambicioso empreendimento em um período em que a especulação imobiliária assombrava a cidade.
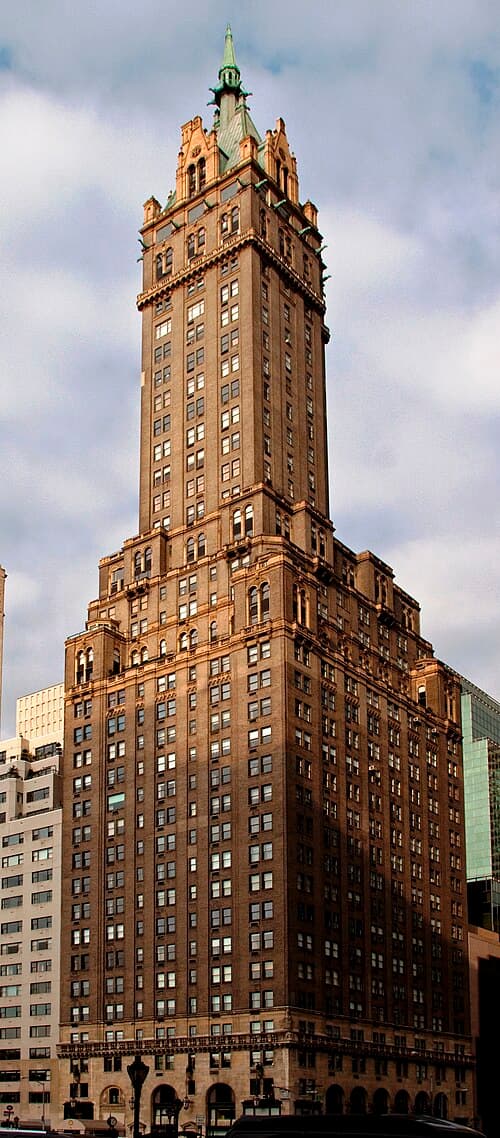
The Sherry Netherlands Hotel in New York City
Este modelo híbrido hotel-apartamentos começou a se espalhar por Nova York e apresentava uma lógica de valor clara: de um lado, moradores pagavam mais caro pelos apartamentos para ter acesso aos serviços e hospitalidade do hotel. Por sua vez, os hotéis encontravam na venda dos apartamentos uma fonte para financiar a construção dos edifícios.
Após perder força com a Grande Depressão, o conceito foi relançado em Boston pela Four Seasons, nos anos 1980. A marca desenvolveu um guidance próprio, que incluía especificações técnicas minuciosas a respeito do padrão de serviço e de design dos residenciais. O modelo foi replicado por diversas marcas hoteleiras nas décadas seguintes.
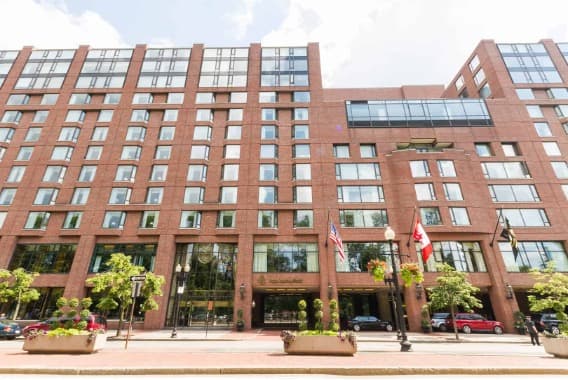
Four Seasons Boston
Enquanto as marcas hoteleiras mergulhavam no mercado residencial, as maisons que dominavam o mercado do luxo mundial exploravam outros mares. Durante décadas, essas marcas cresceram verticalmente, buscando conquistar novos consumidores por meio de categorias mais acessíveis. Bolsas, perfumes e outros produtos permitiam que públicos menos endinheirados tivessem acesso ao universo simbólico dessas marcas. Era o território do masstige, combinação de mass e prestige: prestígio acessível a uma massa maior de consumidores.
A Crise de 2008 causou um impacto significativo nestes novos consumidores do luxo. Enquanto os mais ricos sofreram menos, os segmentos do mercado que acessavam o masstige reduziram drasticamente seus investimentos em produtos de luxo. Esse fenômeno levou as marcas de luxo a direcionarem suas estratégias de crescimento novamente ao topo da pirâmide dos clientes de luxo.
Marcas como Porsche Design, Aston Martin, Fendi e Versace se deram conta de que seu patrimônio de marca (brand equity) era capaz de legitimar preços mais caros em apartamentos sem que os empreendimentos precisassem oferecer serviços ou a hospitalidade de uma marca hoteleira.
Porsche Design Tower Miami
A identidade visual, as linhas de design e a curadoria de móveis e materiais promovida pelas marcas de luxo seriam o principal valor agregado por essas marcas aos imóveis. Esses significados mais simbólicos e menos funcionais eram tão valorizados pelos consumidores quanto os serviços de hospitalidade, e não demandavam das marcas a necessidade de aprender sobre hotelaria, setor em que não eram especialistas.
Até os primeiros anos do Século XXI, as marcas hoteleiras representavam a totalidade do mercado de branded residences no mundo. Hoje, 30% dos empreendimentos assinados existentes já são de marcas não-hoteleiras, valor que deve chegar a 40% em 2028, segundo relatório da Knight Frank.
Marcas do setor hoteleiro com mais projetos no mercado de branded residences: Four Seasons, The Ritz-Carlton e St. Regis.
Marcas não-hoteleiras com mais projetos no mercado de branded residences: Pininfarina, Armani e Yoo Inspired by Starck.
Ambos os modelos continuam válidos e hoje seus apartamentos competem nas grandes cidades: sejam as extensões de marca com relação mais “funcional” das redes hoteleiras, reproduzindo seu nível excepcional de serviço e hospitalidade, ou as extensões de marca com relação mais “simbólica”, que se aproveitam do prestígio e curadoria de grandes marcas de luxo, o mercado de branded residences segue em rápido crescimento pelo mundo e pelo Brasil. Por aqui, as marcas não-hoteleiras empurram o segmento para frente a pleno vapor, contando, inclusive, com o protagonismo de marcas brasileiras, em especial, a Artefacto.
Colunista
Marco Aurélio Fernandes é formado em administração pela Universidade de São Paulo (USP) e pós-graduado em marketing e branding pela FIA Business School. Com mais de 10 anos de experiência, é especialista em marcas e branding e sócio-consultor da TopBrands Consultoria de Branding.
BRANDED RESIDENCES: FROM HOSPITALITY TO CURATION
Why does it make sense for brands from such diverse industries to lend their names to residential developments?
As a brand grows within its original category and accumulates increasingly relevant and distinctive associations, it can, and should, explore opportunities to expand into new product categories where those associations can also create value. But what qualities can brands bring to residential developments to enhance their value?
Let us return to New York in the 1920s. During the first golden age of capitalism, when brands were beginning to emerge as mediators of social relationships, a hotel built on the corner of Fifth Avenue and 59th Street introduced an innovative solution to the market.
The magnificent Sherry-Netherland Hotel became a landmark by offering what are considered the first branded residences in history. On its upper floors, this new Art Deco icon of Manhattan housed members of New York's rising elite, who enjoyed access to the hotel's services while sharing the property with its guests.
More than a branding strategy, selling residential apartments was a solution devised by the owners of the Sherry-Netherland to help finance the construction of their ambitious development at a time when real estate speculation was sweeping through the city.
Sherry-Netherland Hotel, 1927.
This hybrid hotel-residential model began spreading across New York, supported by a clear value proposition. On one hand, residents were willing to pay a premium for apartments that provided access to hotel services and hospitality. On the other, hotels found in residential sales a source of funding for the construction of their properties.
After losing momentum during the Great Depression, the concept was revived in Boston by Four Seasons in the 1980s. The brand developed its own comprehensive guidelines, including detailed technical specifications governing service standards and residential design. Over the following decades, the model was replicated by numerous hospitality brands.
Four Seasons Boston, 1980.
While hospitality brands were expanding into residential real estate, the maisons dominating the global luxury market were exploring different avenues.
For decades, these brands pursued vertical growth, seeking to attract new consumers through more accessible product categories. Handbags, perfumes, and other products allowed less affluent consumers to participate in the symbolic universe of luxury brands.
This was the territory of masstige, a combination of mass and prestige: making prestige accessible to a broader consumer base.
The 2008 financial crisis had a significant impact on these newer luxury consumers. While the wealthiest individuals were relatively less affected, consumers participating in the masstige segment sharply reduced their spending on luxury goods.
This shift prompted luxury brands to redirect their growth strategies toward the very top of the luxury consumer pyramid.
Brands such as Porsche Design, Aston Martin, Fendi, and Versace recognized that their brand equity could justify premium prices for residential properties without requiring these developments to provide the services or hospitality traditionally associated with hotel brands.
Porsche Design Tower, Miami, 2017.
The visual identity, design language, and curation of furniture and materials offered by luxury brands became the primary sources of added value these brands brought to residential properties.
These more symbolic and less functional attributes were valued by consumers just as highly as hospitality services, without requiring the brands to develop expertise in the hotel industry, a sector outside their core competencies.
Until the early years of the 21st century, hospitality brands accounted for the entire global branded residences market. Today, non-hospitality brands represent 30% of existing branded residential developments, a share expected to reach 40% by 2028, according to a report by Knight Frank.
Hospitality brands with the largest number of branded residence projects: Four Seasons, The Ritz-Carlton, and St. Regis.
Non-hospitality brands with the largest number of branded residence projects: Pininfarina, Armani, and Yoo Inspired by Starck.
Both models remain relevant, and their residences now compete in major cities worldwide.
On one hand, hospitality brands extend their identities into residential real estate through a more functional value proposition, replicating their exceptional standards of service and hospitality.
On the other, luxury brands pursue a more symbolic approach, leveraging their prestige, distinctive identities, and curatorial expertise.
The branded residences market continues to expand rapidly, both globally and in Brazil.
In the Brazilian market, non-hospitality brands are playing a leading role in driving the segment's growth, with Brazilian companies themselves gaining prominence, particularly Artefacto.